


Eskimoz dévoile son Baromètre Global Search e-commerce 2026
La visibilité des e-commerçants ne se joue plus uniquement sur Google. Le trafic organique recule dans tous les secteurs, le payant prend le relais et les IA génératives s’imposent comme une nouvelle vitrine produit, qui recommande les marques à partir de sources qu’elles ne contrôlent pas. C’est le principal enseignement du Baromètre Global Search e-commerce 2026 d’Eskimoz. L’étude passe au crible plus de 70 grandes enseignes de la mode, de la tech, de la beauté, de la maison et du sport, sur cinq piliers : référencement naturel (SEO), achat de mots-clés (SEA), visibilité dans les IA (GEO), performance web et conversion (CRO). Ces cinq dimensions sont réunies pour la première fois dans un score unique, le Global Search Score, qui identifie les marques maîtrisant l’ensemble du parcours d’achat, et pas seulement un levier isolé.
SEO : le trafic organique recule dans tous les secteurs, de 9 % à 18 %
Entre le troisième trimestre 2025 et le troisième trimestre 2026, le trafic organique des enseignes étudiées baisse partout. La tech enregistre la plus forte chute (-17,9 %, de 292,3 à 240,1 millions de visites), devant le sport (-12,5 %), la maison (-11,7 %), la beauté (-11,6 %) et la mode (-9,4 %). Au total, près de 90 millions de visites organiques se sont évaporées en un an sur le panel.
Derrière ces moyennes, les trajectoires divergent. En mode, Vinted (+27 %) et Celio (+31 %) progressent tandis que Shein décroche (-62 %). En tech, Amazon (-21 %), Darty (-26 %) et la Fnac (-15 %) reculent, seuls Idealo et Back Market (+10 %) progressent. En beauté, Nocibé (+15 %) est le seul grand acteur en hausse, quand Aroma-Zone (-21 %) et Marionnaud (-32 %) décrochent. En maison, Leroy Merlin (-4 %) résiste face à ManoMano (-23 %), Castorama et But (-18 %). En sport, Decathlon recule (-17 %) alors qu’Intersport (+7 %), Adidas (+6 %) et Sport 2000 (+11 %) gagnent du terrain.
Les leaders restent solidement installés : Amazon capte à lui seul 57 % du trafic organique de la tech (136,8 millions de visites sur le trimestre), Decathlon 51 % de celui du sport, Leroy Merlin 32 % de celui de la maison et Vinted 26,5 % de celui de la mode.
AI Overviews : Google répond déjà à la place des sites
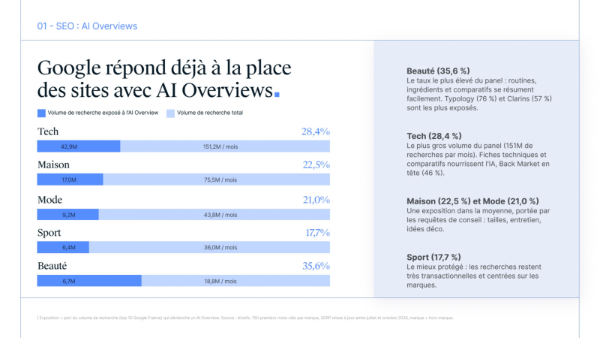
Un quart des requêtes du panel (25 % sur 10 800 mots-clés analysés) affichent désormais un AI Overview, ce résumé généré par l’IA de Google en haut des résultats. La beauté est la plus exposée : 35,6 % de son volume de recherche déclenche une réponse IA, car routines, ingrédients et comparatifs se résument facilement. Suivent la tech (28,4 %), la maison (22,5 %) et la mode (21 %). Le sport est le mieux protégé (17,7 %), ses recherches restant très transactionnelles et centrées sur les marques.
Paradoxe : l’acteur le plus exposé n’est presque jamais le leader en volume. Typology (76 %), Train Sweat Eat (67 %) ou Back Market (46 %) misent sur des contenus de conseil que Google résume directement, au risque de voir l’internaute obtenir sa réponse sans cliquer.
SEA : le payant devient le premier relais de croissance
Face à un organique qui recule, les marques compensent par l’achat d’espace. Le trafic payant progresse de 44 % en tech et de 60 % en sport sur un an. Il pèse désormais de 27 % à 29 % du trafic issu des moteurs de recherche dans la plupart des secteurs, et jusqu’à 34 % en beauté, la plus dépendante. Les parfumeries y achètent jusqu’au nom de leurs concurrents : la requête « sephora » est achetée par Marionnaud, Nocibé et Yves Rocher. Seule la mode réduit son payant (-26 %), sous l’effet du retrait de Shein (-76 %).
Amazon domine les deux canaux comme aucun autre acteur du panel : il concentre 67,7 % du trafic payant de la tech (+58 % en un an), en plus de ses 57 % en organique. Les plus fortes accélérations sur le payant sont signées Rue du Commerce (+273 %), Sport 2000 (+183 %) et Adidas (+166 %).
Black Friday : des budgets multipliés par trois, pour moins d’espaces publicitaires
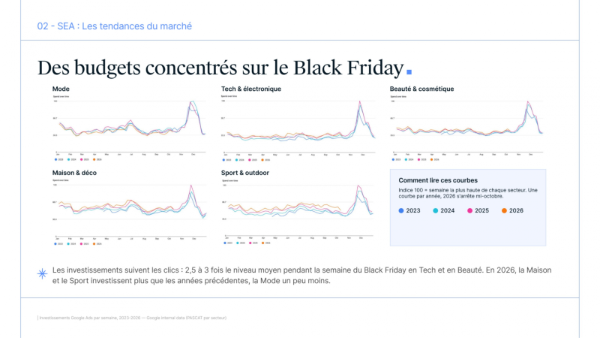
Dans les cinq secteurs, la semaine du Black Friday concentre le pic de clics de l’année, d’après les données Google analysées sur 2023-2026. Les investissements suivent : en tech et en beauté, ils atteignent 2,5 à 3 fois leur niveau moyen cette semaine-là. En 2026, la maison et le sport investissent davantage que les années précédentes, la mode un peu moins.
Le coût par clic culmine entre fin novembre et décembre dans tous les secteurs. S’il reste en 2026 dans la fourchette des années précédentes, et passe même sous 2025 en mode et en maison depuis l’été, un autre phénomène durcit la compétition : le nombre moyen d’annonces affichées par recherche baisse en 2026 dans les cinq secteurs. Moins d’espaces payants, c’est chaque position qui se dispute davantage.
Google Shopping et ChatGPT Ads : le flux produit devient l’actif clé
Sur Google Shopping, le CPC a grimpé de 11 % en un an en Europe, contre une stabilité sur le Search, pour moins de clics. Avec l’arrivée d’AI Overviews & AI Mode en France et le pilotage des campagnes par Performance Max, la qualité du flux produit (attributs, prix, stock à jour) décide désormais de la visibilité.
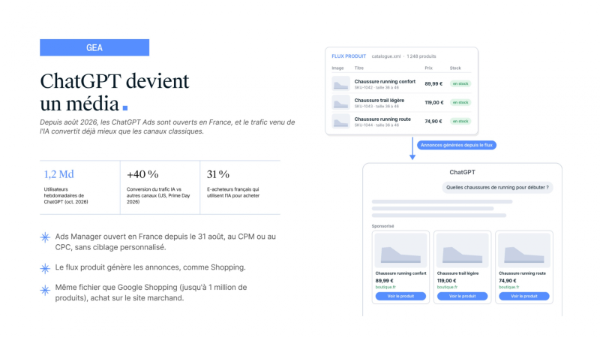
Le même flux alimente un nouveau canal : depuis le 31 août 2026, les ChatGPT Ads sont ouverts en France, au CPM ou au CPC et sans ciblage personnalisé. Les annonces y sont générées à partir du catalogue produit, comme sur Shopping. Avec 1,2 milliard d’utilisateurs hebdomadaires pour ChatGPT et 31 % des e-acheteurs français qui utilisent déjà l’IA pour acheter, ChatGPT devient un média à part entière pour le e-commerce.
IA génératives : 80 % des sources citées ne sont pas les sites des marques
Le trafic venu des IA reste modeste mais décolle : il représente 2,1 % du trafic issu de la recherche et a été multiplié par 2,6 en un an, ChatGPT en générant 86 %. En maison et bricolage, secteur le plus exposé (3,78 % du trafic), il convertit encore moins bien que l’organique (0,8 % contre 1,5 %) : pour l’instant, il informe plus qu’il ne vend.
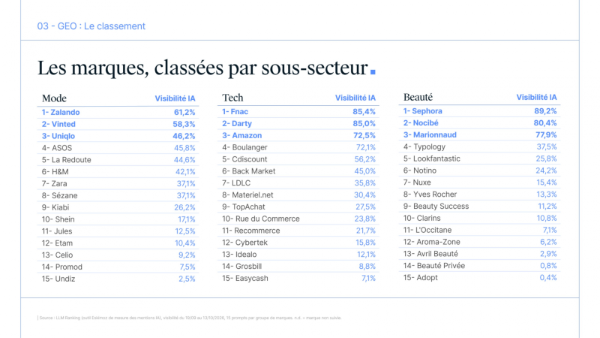
Sur 150 requêtes d’achat testées dans les moteurs IA, les enseignes du panel affichent une visibilité moyenne de 34 %, et une réponse sur six ne cite aucune d’entre elles. Surtout, les IA s’appuient majoritairement sur des sources tierces : seules 20 % des citations renvoient vers les sites des marques, 80 % vers des médias, comparateurs, sites d’avis ou d’autres marques. En maison, la première source citée par les IA n’est pas une enseigne mais un média, leparisien.fr (6,7 % des citations), devant leroymerlin.fr. En tech comme en beauté, quechoisir.org figure parmi les cinq sources les plus citées.
Leader sur Google ne veut pas dire leader dans l’IA
Certains leaders cumulent les deux visibilités : Sephora apparaît dans 89 % des réponses IA de la beauté, la Fnac et Darty dans 85 % de celles de la tech, Leroy Merlin dans 85 % de celles de la maison, en deuxième position en moyenne. En sport, Decathlon et Nike ont une visibilité équivalente (73 % et 72 %), mais Decathlon est cité en premier (position moyenne de 1,9 contre 3,8) et bénéficie du meilleur sentiment du secteur (81/100).
D’autres découvrent un angle mort. Aroma-Zone, numéro un du trafic organique de la beauté, n’apparaît que dans 6,2 % des réponses IA du secteur, au douzième rang. Shein, sixième de la mode en organique, plafonne à 17 %. Amazon, ultra-dominant sur Google, n’arrive que troisième dans les réponses IA de la tech (72,5 %), derrière la Fnac et Darty.
Wikipédia, Reddit, YouTube, presse : les points aveugles des marques
Les IA puisent dans trois familles de sources : Wikipédia comme carte d’identité factuelle, Google Actualités et YouTube comme signal d’une marque vivante, LinkedIn et Reddit comme parole des clients et du secteur. Une marque absente de l’une d’elles présente un point aveugle dans sa visibilité IA.
Reddit est le principal angle mort du e-commerce, la présence y faisant défaut chez près de la moitié des enseignes. En mode, Kiabi, Etam, Undiz ou La Redoute n’y sont pas discutées ; en maison, seules sept marques sur quinze le sont réellement. La beauté est le secteur le moins préparé : Avril, Typology et Adopt n’ont pas de page Wikipédia, cinq chaînes YouTube sont à l’arrêt (dont Marionnaud, Nuxe et Notino) et seules huit marques sont présentes sur Reddit. En sport, les pure players spécialistes (Private Sport Shop, Train Sweat Eat, Probikeshop) n’ont ni page Wikipédia ni couverture presse, un angle mort complet pour les IA.
Agents IA : 4 sites e-commerce sur 10 bloquent ChatGPT
Les agents de ChatGPT, Claude ou Perplexity visitent désormais les sites pour comparer à la place de l’acheteur. Encore faut-il qu’ils puissent les lire. Sur 48 sites analysés, seuls 17 sont prêts pour les agents (score supérieur ou égal à 80/100), pour un score moyen de 64/100. 40 % des sites bloquent les agents de ChatGPT, et un sur trois est fermé à toute analyse automatisée.
La beauté est la mieux préparée (77/100 en moyenne), la mode la moins prête (46/100), avec Zara (16) et Shein (15) en queue de classement. Boulanger (15) et Gerflor (9) bloquent les robots de ChatGPT et de Claude. Plusieurs leaders, dont Decathlon, Adidas et Intersport, n’ont pas pu être analysés : leur protection anti-bot bloque toute requête automatisée, au risque de fermer aussi la porte aux agents IA. À l’inverse, des acteurs plus modestes prennent de l’avance : Adopt (99), Train Sweat Eat (93), TopAchat (92) ou Truffaut (91).
Performance web et conversion : aucun parcours sans friction
Mesurée avec le PX Index de Fasterize sur mobile, la performance web moyenne des 71 marques mesurées s’établit à 79,6/100, loin du seuil d’excellence de 90 que seules 12 marques dépassent. Materiel.net (94,3) et Sézane (93,1) mènent le classement. La tech est le meilleur élève (83/100), la beauté le moins bon (74,9/100) avec des pages chargées en visuels et en scripts, Yves Rocher (50,8) et Nocibé (57,4) frôlant la zone rouge. La mode est la plus lente à réagir aux interactions (264 ms, au-dessus du seuil de 200 ms), plombée notamment par Zara (594 ms).
Côté conversion, l’audit des pages d’accueil mobiles donne une moyenne de 19/30. Intersport signe la meilleure note (27/30), devant Boulanger et Recommerce (26/30), grâce à une recherche centrale, une offre chiffrée visible immédiatement et une barre d’action fixe. En bas de tableau, H&M (8/30), Zara (10/30) et Sephora (13/30), dernière de la beauté.
Global Search Score : Leroy Merlin, Sephora et Decathlon en tête
Le Global Search Score consolide les cinq piliers, avec une pondération qui fait de la visibilité IA le premier critère : GEO 35 %, SEO 25 %, performance web 15 %, CRO 15 % et SEA 10 %. Leroy Merlin décroche le meilleur score du panel (86,1/100), devant Sephora (81,8), Decathlon (81,5) et Amazon (80,9). Zalando (72,4) mène la mode. Ces leaders ont en commun de dominer à la fois le référencement naturel et la visibilité IA de leur marché.
En bas du classement, Gerflor (23,8), Beauté Privée (26,3) et Avril Beauté (26,9) sont quasi absents des réponses IA, avec moins de 3 % de visibilité.
Jérémy Lacoste, Directeur Général d’Eskimoz : « Pendant quinze ans, être bien classé sur Google suffisait à exister en ligne. Ce n’est plus vrai. Le trafic organique recule partout, et une part croissante du choix se fait désormais dans une réponse d’IA qui cite des médias, des comparateurs et des forums bien plus que les sites des marques. Pour un e-commerçant, la question n’est plus seulement d’être trouvé, mais d’être recommandé. Cela se travaille sur Wikipédia, sur Reddit, dans la presse, autant que sur son propre site. »
Rémi Kerhoas, Directeur Performance d’Eskimoz : « Le Black Friday va concentrer cette année encore l’essentiel des budgets, avec moins d’espaces publicitaires disponibles par recherche. Dans ce contexte, payer plus ne suffit pas. Les marques qui tireront leur épingle du jeu sont celles qui coupent le SEA là où leur SEO est déjà en tête, et qui soignent leur flux produit, devenu la porte d’entrée commune de Google Shopping, du Mode IA et désormais des ChatGPT Ads. »